Una nota personal antes de empezar. Estos meses me han llegado varios mensajes con la misma angustia: «me ha subido la cuota más de 200 € de un mes para otro. Tengo niños, un coche que pagar y no llego a fin de mes. ¿Se puede hacer algo?». Yo también noté el pellizco en el estómago cuando me tocó una revisión al alza, así que lo entiendo bien. Por eso te cuento, paso a paso, lo que la ley te permite hacer: porque esto le pasa a mucha más gente de la que parece, y la mayoría aguanta sin saber que tiene opciones. — Yolanda
¿Por qué te ha subido tanto la cuota?
Si tienes hipoteca variable (o mixta con el tramo variable activo), tu cuota se recalcula cada año (o cada seis meses, según contrato) aplicando una fórmula sencilla:
TIN nuevo = Euríbor del mes de revisión + tu diferencial pactado
El Euríbor a 12 meses pasó de 0,99 % en julio de 2022 a 4,15 % en julio de 2023. Fue el mayor salto histórico desde que existe el índice. Si tu revisión cayó justo entre esas dos fechas, tu cuota se disparó.
Te lo enseño con un ejemplo real que seguí de cerca. Estos eran los números encima de la mesa:
- Capital pendiente: 120 000 €
- Plazo restante: 24 años
- Diferencial pactado: +0,99 %
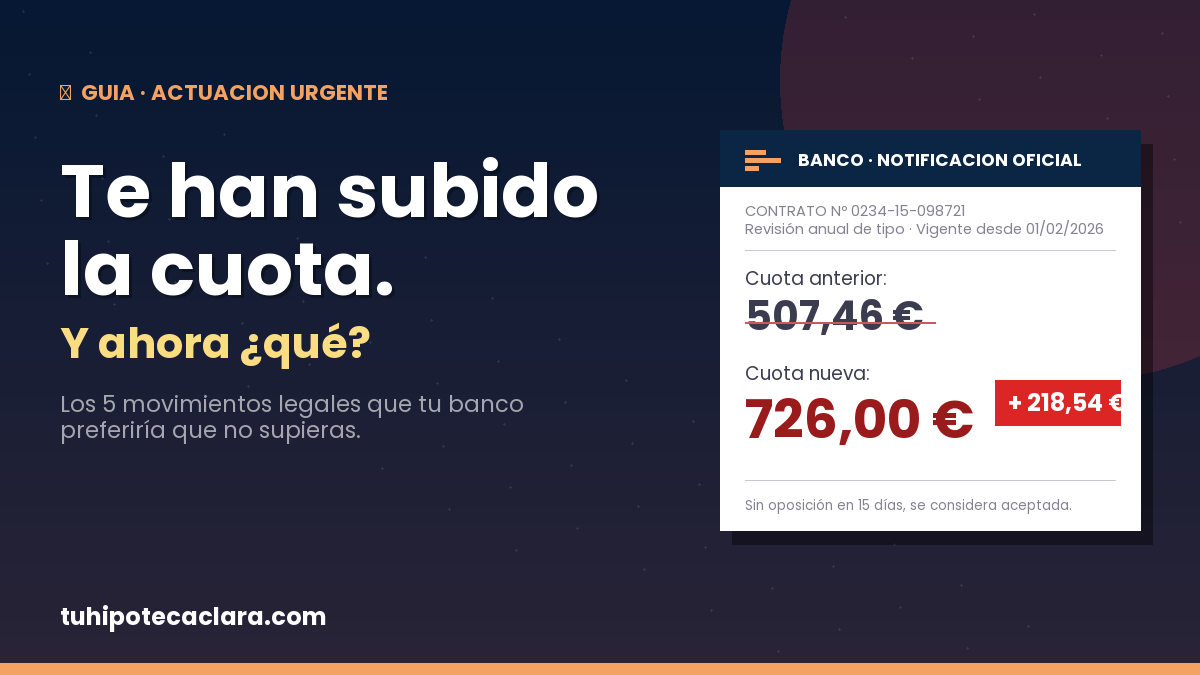
- Cuota previa (TIN 1,98 %): 507 €
- Cuota nueva (TIN 5,14 %): 726 €
Subida: 219 € al mes. Casi 2 630 € más al año, sin aviso, sin recurso aparente. Llegó por carta certificada un martes cualquiera.
¿Es legal? Sí, pero verifica estas 3 cosas antes
La revisión en sí es perfectamente legal y está pactada en tu escritura. Pero hay tres errores frecuentes del banco que conviene comprobar antes de pasar a la acción:
1. El índice exacto que aplican. Tu escritura especifica con qué Euríbor se calcula: el del mes anterior a la revisión, el de hace dos meses, etc. Algunos bancos se equivocan y aplican uno distinto. Pídeles por escrito el detalle del cálculo y comprueba contra el índice oficial publicado por el Banco de España.
2. Tu diferencial pactado. Es la cifra fija que se suma al Euríbor y figura en tu escritura. Nunca cambia salvo novación firmada. Comprueba que no te apliquen uno mayor «por error».
3. Comisiones extra de «actualización». Algunos bancos meten en la cuota nueva una «comisión de revisión» o «actualización del expediente» que no figura en escritura. Es ilegal. Reclama por escrito al SAC del banco y, si no responden en 15 días, al Servicio de Reclamaciones del Banco de España.
Si los tres puntos están correctos, la subida es legal — pero eso no significa que tengas que aguantarla en silencio. Tienes cinco movimientos.
Los 5 movimientos legales que tienes
Te los pongo en orden de menor a mayor esfuerzo. Empieza por el primero. Solo baja al siguiente si el anterior no te funciona. Combinarlos también es válido (y suele ser lo más eficaz).
1. Negocia con tu banco actual (el más fácil)
Sí, se puede negociar. Los bancos prefieren mil veces bajarte la cuota a perderte como cliente. Cómo hacerlo bien:
- Pide cita presencial, no llamada ni email. Es mucho más difícil que te digan que no a la cara.
- Lleva una oferta competidora impresa. Antes de la cita, simula en 2 o 3 bancos rivales (en 2026 las más competitivas suelen ser ING, Openbank, MyInvestor y Bankinter). Imprime las simulaciones.
- El guion que funciona: «He recibido ofertas de [banco X] al [TIN Y] fijo. Antes de subrogar quiero daros la oportunidad de igualarla. Si no podéis hacerla, lo entiendo, pero me cambiaré.»
- Lo que puedes pedir: novación a fija, reducción de diferencial, eliminación de productos vinculados (seguros del banco, planes de pensiones, tarjetas con cuota).
Coste: 0 €. Si no te funciona con el primer asesor, pide hablar con su responsable. Si tampoco, pasa al siguiente movimiento.
2. Subrogación a otro banco
Cambias tu hipoteca de banco sin cancelar la actual — el nuevo banco asume tu deuda con condiciones nuevas. Es el movimiento más potente si encuentras un banco con condiciones realmente mejores.
Procedimiento legal (Ley 5/2019 de Contratos de Crédito Inmobiliario):
- Pides oferta vinculante al banco nuevo. Tienen 15 días como máximo para dártela.
- El nuevo banco notifica a tu banco actual. Este tiene 15 días naturales para igualar la oferta (derecho de enervación).
- Si no la igualan, en 30 días formalizas la subrogación ante notario.
Costes:
- Comisión de subrogación al banco viejo: máximo 0,15 % del capital pendiente los primeros 5 años (luego, 0 %).
- Tasación nueva, si el nuevo banco la exige: 250–500 €.
- Notaría y registro: por ley, los paga el nuevo banco.
Siguiendo el ejemplo de antes: si subrogas a un banco con diferencial +0,50 % en lugar del +0,99 %, la cuota baja a 692 € (34 € menos al mes). Y si además pasas a fija al 3,5 % vía subrogación, baja a 616 € (110 € menos al mes).
3. Novación del contrato (con tu propio banco)
Como la subrogación, pero sin cambiar de banco. Tu banco actual te modifica las condiciones del préstamo: pasar a fija, bajar diferencial, ampliar plazo.
Costes:
- Comisión por novación: máximo 0,15 % del capital pendiente.
- Gastos notariales reducidos (mucho menos que en la firma original): unos 150–300 €.
- Si solo cambias el tipo (no capital ni plazo), muchos bancos lo hacen gratis para no perderte. Pregúntalo.
Es justo lo que hizo la persona del ejemplo: novación a fija con su mismo banco al 3,5 %. Le costó 180 € en notaría. Lo recuperó en menos de dos meses.
4. Amortización parcial (pagar capital extra)
Si tienes ahorros o vas a recibir un dinero (herencia, paga extra, finiquito), úsalo para amortizar capital. Tienes dos opciones:
- Reducir cuota, manteniendo plazo: la cuota mensual baja inmediatamente.
- Reducir plazo, manteniendo cuota: pagas menos intereses totales, pero la cuota sigue alta.
En este ejemplo, amortizar 10 000 € reduciendo cuota la llevaría de 726 € a 665 € (61 € menos al mes). Es un número modesto pero seguro y sin papeleo.
Coste: máximo 0,25 % de comisión los primeros 3 años de hipoteca, máximo 0,15 % después. Ley 5/2019.
5. Pasar de variable a fija o mixta (el cambio radical)
A finales de 2026, los bancos ofrecen en sus mejores tarifas hipoteca fija desde el 2,5 % – 3 % TIN, con el Euríbor rondando el 3,2 %. Si tu situación financiera es estable y la incertidumbre del Euríbor te quita el sueño, la fija es una jugada muy razonable.
Se materializa vía novación (con tu banco) o subrogación (con otro). Pasar de variable al 5,14 % TIN a fija al 3,5 % deja la cuota del ejemplo en 616 €. Es el movimiento que más ahorro aporta. Lo ves claro en la gráfica de arriba.
Qué no hacer (los errores que cuestan dinero)
He visto a gente cometer estos cuatro errores. Todos cuestan más que el problema original. Si tu cuota acaba de subir, no caigas en ninguno:
1. Dejar de pagar la hipoteca como protesta. Tras 3 cuotas impagadas el banco puede iniciar ejecución hipotecaria. Pierdes el piso, no consigues nada. Nunca dejes de pagar mientras negocias.
2. Ignorar la carta del banco y «ya veremos». Los plazos legales para reclamar comisiones indebidas o para subrogarte sin pagar penalización corren desde la notificación. Si tardas en reaccionar, pierdes ventanas legales.
3. Aceptar el primer «no» del banco. El primer asesor que te atienda en la sucursal probablemente te dirá que no se puede negociar nada. Pide hablar con su responsable directo, o cambia de oficina. Funciona casi siempre.
4. Pagar a un «asesor hipotecario» que cobre por adelantado. Los serios cobran un porcentaje del ahorro conseguido, no por intentarlo. Si te piden 300 € antes de hacer nada, huye. Hay decenas de plataformas honestas que solo cobran si te ahorran dinero.
Cierre: si te ha pasado, no estás sola
En el caso real que te contaba, la persona acabó haciendo novación a fija con su mismo banco al 3,5 % tras dos visitas presenciales y una llamada al responsable de zona. Su cuota pasó de los 726 € que le habían dejado tras la revisión a 619 €: 107 € menos al mes. La operación tardó tres semanas y costó 180 € en gastos notariales.
Si tu cuota acaba de subir y sientes que vas ahogado, recuerda esto: no es definitivo, y no estás obligada a aguantar sin más. La ley te da herramientas concretas, los bancos están obligados a respetarlas, y la competencia entre entidades sigue siendo tu mejor aliada en 2026.
Date una semana. Haz números. Compara 3 bancos rivales. Arma argumentos. Y entra al banco con todo claro. Lo van a respetar mucho más cuando vean que sabes exactamente lo que estás pidiendo.